La TVA d’un ravalement de façade n’est pas la même selon les travaux : un ravalement simple relève en principe du taux de 10 %, tandis que l’isolation thermique de la façade peut bénéficier du taux de 5,5 %, selon impots.gouv.fr (page « Quel taux de TVA appliquer pour les travaux réalisés dans les logements ? », mise à jour le 05/03/2026). Dans les deux cas, le logement doit être achevé depuis plus de deux ans. Voici trois cas concrets pour savoir quel taux s’applique à votre chantier et qui en porte la responsabilité.
En bref
- Ravalement simple d’une maison de plus de deux ans : taux intermédiaire, au titre des travaux d’entretien.
- Isolation de la façade (isolation par l’extérieur) : taux réduit réservé aux travaux d’économie d’énergie, sous conditions de performance.
- Logement achevé depuis moins de deux ans : aucun taux réduit, c’est le taux normal.
- Depuis le 1er mars 2025, plus d’attestation à remplir : c’est vous qui certifiez les conditions par une mention sur le devis ou la facture.
- Un devis clair indique le taux appliqué à chaque ligne : demandez-le avant de signer.
Quels taux de TVA pour des travaux de façade ?
Pour les travaux réalisés dans un logement, il existe un taux normal et deux taux réduits. Selon impots.gouv.fr (page « Quel taux de TVA appliquer pour les travaux réalisés dans les logements ? », mise à jour le 05/03/2026), le taux de 10 % concerne les travaux d’amélioration, de transformation, d’aménagement et d’entretien, et le taux de 5,5 % concerne la pose, l’installation, l’adaptation ou l’entretien de matériaux et d’équipements d’économie d’énergie, dont l’isolation thermique.
Ces taux réduits ne s’appliquent qu’à certaines conditions, détaillées par le guide « Les aides financières en 2026 » de l’Anah (édition septembre 2026) :
- le logement est un local d’habitation achevé depuis plus de deux ans ;
- résidence principale ou secondaire, quel que soit le statut de l’occupant ;
- les travaux ne rendent pas l’immeuble « fiscalement neuf ».
| Situation | Taux applicable | Source et date |
|---|---|---|
| Ravalement simple (nettoyage, réparation, enduit, peinture) d’un logement de plus de 2 ans | 10 % en principe, au titre de l’entretien | impots.gouv.fr, mise à jour le 05/03/2026 ; guide Anah, édition septembre 2026 |
| Isolation thermique de la façade d’un logement de plus de 2 ans, matériaux conformes aux exigences de performance | 5,5 % | impots.gouv.fr, mise à jour le 05/03/2026 ; guide Anah, édition septembre 2026 |
| Travaux sur un logement achevé depuis moins de 2 ans | Pas de taux réduit : taux normal | impots.gouv.fr, mise à jour le 05/03/2026 |
Premier cas : un ravalement simple sur une maison de plus de deux ans
Vous faites nettoyer, réparer, repeindre ou réenduire votre façade, sans isolant : ces travaux entretiennent le bâtiment. Selon impots.gouv.fr (page « Quel taux de TVA appliquer pour les travaux réalisés dans les logements ? », mise à jour le 05/03/2026), les travaux d’entretien dans un logement de plus de deux ans relèvent du taux de 10 % : le ravalement relève donc en principe de ce taux.
Un point mérite d’être clarifié : un ravalement, même complet, ne rend pas la maison « fiscalement neuve ». Selon le guide « Les aides financières en 2026 » de l’Anah (édition septembre 2026), la remise à neuf de la majorité de la consistance des façades fait perdre le taux réduit, mais cette règle s’apprécie hors ravalement. Repeindre ou réenduire toute la maison ne vous fait donc pas basculer au taux normal.
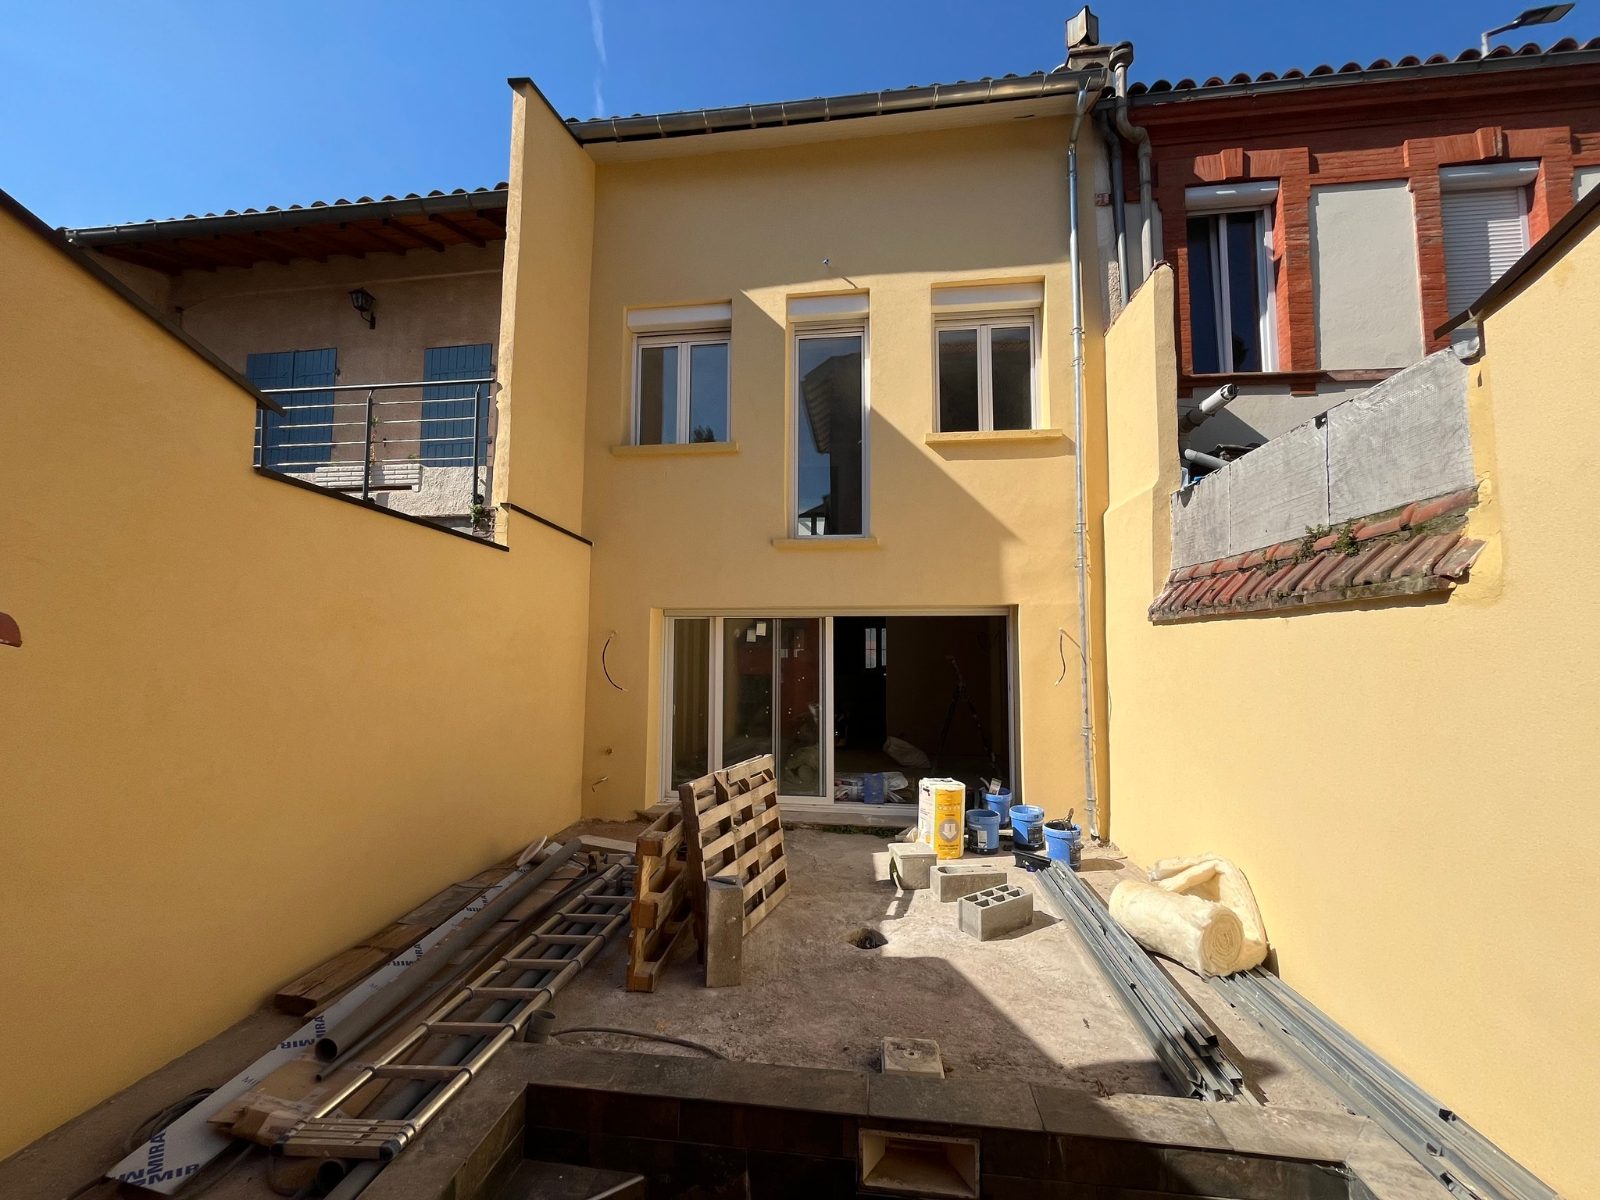
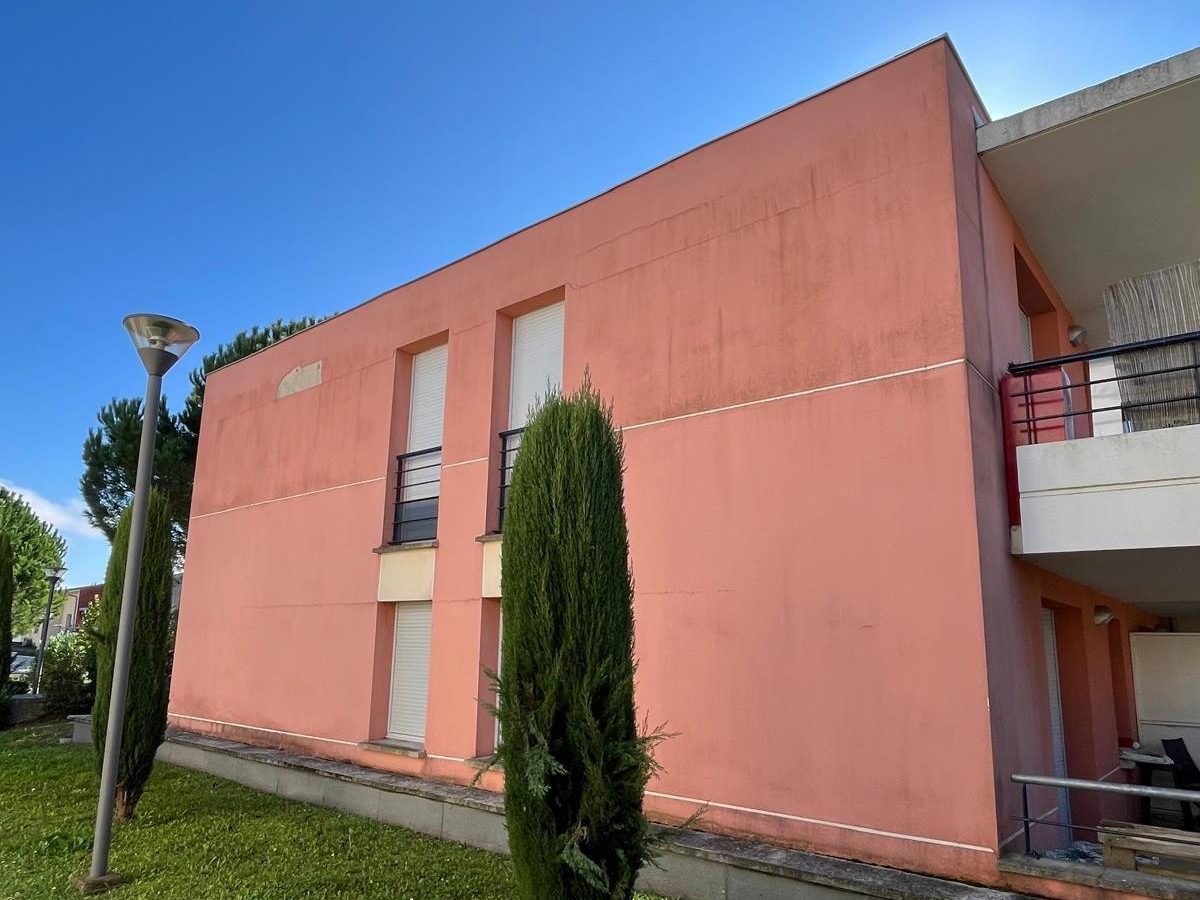
C’est le cas de nombreux chantiers, comme ce ravalement de 191 m² en enduit monocouche gratté ou la rénovation de la façade d’une villa du centre de Toulouse.
Deuxième cas : un ravalement avec isolation par l’extérieur
Vous profitez de la rénovation de la façade pour poser une isolation par l’extérieur, sous enduit ou sous bardage. Selon le guide « Les aides financières en 2026 » de l’Anah (édition septembre 2026), la pose de matériaux d’isolation thermique dans un logement de plus de deux ans bénéficie du taux de 5,5 %, à condition que les matériaux respectent des exigences de performance fixées par l’arrêté du 4 décembre 2024, applicable depuis le 1er janvier 2025.
Deux précisions utiles :
- Selon le guide « Les aides financières en 2026 » de l’Anah (édition septembre 2026), l’isolation des murs ne constitue pas une remise à neuf du gros œuvre : isoler votre façade ne rend pas la maison fiscalement neuve.
- Un même chantier peut comporter plusieurs lignes : l’isolation proprement dite et d’autres travaux. Demandez à l’entreprise un devis qui indique clairement le taux appliqué à chaque ligne, et qu’elle vous explique ce classement.
Les conditions du taux réduit sont détaillées sur notre page TVA réduite pour les travaux de rénovation.
Troisième cas : un logement neuf ou achevé depuis moins de deux ans
Les taux réduits sont réservés aux logements achevés depuis plus de deux ans. Selon impots.gouv.fr (page « Quel taux de TVA appliquer pour les travaux réalisés dans les logements ? », mise à jour le 05/03/2026), un logement plus récent ne peut pas en bénéficier : les travaux de façade y sont facturés au taux normal de TVA, qu’il s’agisse d’un ravalement ou d’une isolation.
Le taux réduit est aussi exclu, même sur un logement ancien, quand les travaux sont si importants qu’ils produisent un immeuble neuf. Selon le guide « Les aides financières en 2026 » de l’Anah (édition septembre 2026), c’est notamment le cas quand ils touchent la majorité des fondations, des éléments porteurs ou de la consistance des façades hors ravalement, ou quand ils augmentent la surface de plancher de plus de 10 %.
Qui est responsable du taux de TVA appliqué ?
L’entreprise applique le taux, mais c’est vous qui certifiez que les conditions sont remplies : âge du logement, usage d’habitation, nature des travaux.
Selon impots.gouv.fr (page « Quel taux de TVA appliquer pour les travaux réalisés dans les logements ? », mise à jour le 05/03/2026), depuis le 1er mars 2025, l’attestation normale ou simplifiée que le client devait remplir est supprimée : le client certifie désormais les conditions par une mention portée sur le devis ou sur la facture. Lisez cette mention avant de signer.
Questions fréquentes
Quelle TVA pour un ravalement de façade ?
Selon impots.gouv.fr (page mise à jour le 05/03/2026), les travaux d’entretien dans un logement achevé depuis plus de deux ans relèvent du taux de 10 %. Le ravalement simple, qui entretient la façade sans l’isoler, relève donc en principe de ce taux. Si le logement a moins de deux ans, c’est le taux normal.
Peut-on avoir la TVA réduite de l’isolation sur un ravalement ?
Pas pour un ravalement simple. Selon le guide de l’Anah (édition septembre 2026), le taux de 5,5 % vise la pose de matériaux d’isolation thermique et d’équipements d’économie d’énergie. Si votre ravalement comprend une isolation par l’extérieur conforme aux exigences de performance, la part isolation peut en bénéficier, pas le simple entretien de la façade.
Faut-il encore remplir une attestation de TVA réduite ?
Non. Selon impots.gouv.fr (page mise à jour le 05/03/2026), l’attestation normale ou simplifiée est supprimée depuis le 1er mars 2025. Le client certifie désormais que les conditions du taux réduit sont remplies par une mention portée sur le devis ou la facture. Relisez cette mention avant de signer.
Qui décide du taux de TVA sur un devis ?
L’entreprise applique le taux sur son devis et sa facture, en fonction des travaux et des informations que vous lui donnez. Vous certifiez de votre côté, par une mention sur le devis ou la facture, que les conditions sont remplies. Il est donc important de signaler tout élément particulier : logement récent, changement d’usage, extension.
La TVA réduite s’applique-t-elle à une résidence secondaire ?
Oui. Selon impots.gouv.fr (page mise à jour le 05/03/2026), les taux réduits concernent les logements d’habitation achevés depuis plus de deux ans, qu’il s’agisse d’une résidence principale ou secondaire, et que l’occupant soit propriétaire, locataire ou occupant à titre gratuit. Les autres conditions, notamment sur la nature des travaux, restent les mêmes.
Ma maison a moins de deux ans : quelle TVA pour la façade ?
Les taux réduits sont réservés aux logements achevés depuis plus de deux ans. Pour une maison plus récente, les travaux de ravalement comme d’isolation sont facturés au taux normal de TVA. En cas de doute sur la date d’achèvement de votre maison, signalez-le à l’entreprise avant la signature du devis.
Un ravalement complet rend-il la maison fiscalement neuve ?
Non. Selon le guide de l’Anah (édition septembre 2026), la remise à neuf de la majorité de la consistance des façades fait perdre le taux réduit, mais cette règle s’apprécie hors ravalement. Refaire l’enduit ou la peinture de toute la maison ne la rend donc pas fiscalement neuve et ne fait pas perdre le taux réduit.
L’isolation par l’extérieur rend-elle la maison fiscalement neuve ?
Non. Selon le guide de l’Anah (édition septembre 2026), l’isolation des murs ne constitue pas une remise à neuf du gros œuvre. Poser une isolation par l’extérieur ne fait donc pas basculer la maison dans la catégorie des immeubles neufs, à condition que les travaux ne s’accompagnent pas d’une restructuration lourde par ailleurs.
Quelle TVA pour une chaudière gaz posée pendant les travaux ?
Selon impots.gouv.fr (page mise à jour le 05/03/2026), la fourniture et la pose d’une chaudière utilisant un combustible fossile, gaz ou fioul, relèvent du taux de 20 % depuis le 1er mars 2025. Si votre projet de rénovation comprend à la fois une isolation de façade et un changement de chauffage, chaque poste a son propre taux sur le devis.
Quelle TVA pour une isolation par l’extérieur en 2026 ?
Selon le guide de l’Anah (édition septembre 2026), la pose de matériaux d’isolation thermique dans un logement achevé depuis plus de deux ans bénéficie du taux de 5,5 %, à condition que les matériaux respectent les performances fixées par l’arrêté du 4 décembre 2024. L’entreprise doit vous indiquer les caractéristiques de l’isolant sur le devis.
Comment vérifier que le bon taux est appliqué sur mon devis ?
Regardez le taux indiqué à chaque ligne et demandez à l’entreprise de vous expliquer son classement : entretien de la façade d’un côté, isolation thermique de l’autre. Vérifiez la mention par laquelle vous certifiez les conditions. En cas de doute, un conseiller France Rénov’ peut vous orienter gratuitement et de façon neutre.
La TVA réduite se cumule-t-elle avec les aides ?
Oui, la TVA réduite s’applique directement sur la facture et peut s’ajouter à d’autres dispositifs quand les travaux y sont éligibles. Un ravalement simple n’ouvre pas droit aux aides à la rénovation énergétique. Pour une isolation par l’extérieur, les conditions des aides ont changé en 2026 : faites le point avec un conseiller ou lors du devis.
Un devis de façade clair, taux de TVA compris
NOVA-ITE, entreprise de façade basée à Toulouse et certifiée RGE Qualibat, vient voir votre maison, distingue sur le devis ce qui relève du ravalement et ce qui relève de l’isolation, et vous explique le taux de TVA appliqué à chaque ligne. Pour le reste du cadre fiscal, lisez notre article sur les avantages fiscaux de la rénovation en 2026, découvrez notre page ravalement de façade ou demandez votre devis gratuit.